中國會議及展覽服務行業市場現狀分析及競爭格局與投資發展研究(2024-2029)
一、行業概述
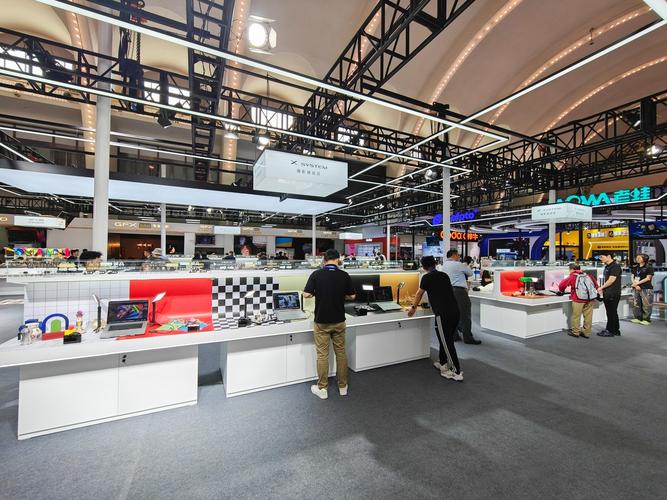
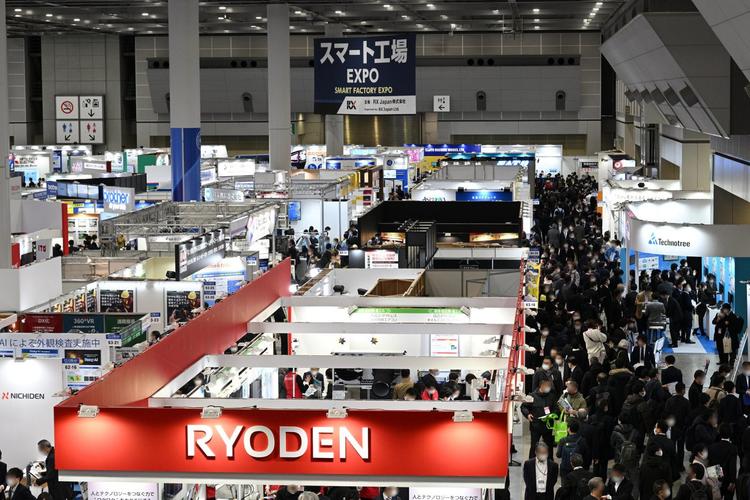
會議及展覽服務(MICE,Meetings, Incentives, Conferences, Exhibitions)是現代服務業的重要組成部分,涵蓋會議策劃與組織、展覽展示設計與搭建、場館運營、配套商旅服務等環節。隨著中國經濟的持續發展和對外開放的深化,會展經濟已成為推動城市經濟、產業升級和消費增長的重要引擎。
二、市場現狀分析
(一)市場規模與增長態勢
2023年以來,中國會展業呈現明顯復蘇態勢。隨著線下活動全面恢復,全國展覽數量、展覽面積及會議舉辦場次均實現較快增長。據行業統計,2023年全國經貿類展覽數量超過3,000場,展覽總面積恢復至疫情前約80%水平。2024年上半年延續回暖勢頭,一線及新一線城市大型展會排期密集,部分品牌展會規模創歷史新高。預計2024-2029年,行業將保持年均8%-12%的增長,到2029年市場規模有望突破萬億元級別。
(二)需求結構特征
從需求端看,B2B專業展仍是核心基本盤。消費品展、工業裝備展、科技類展會、醫療健康展、新能源汽車展等細分領域表現活躍。與此會議市場(含企業會議、學術會議、政務會議)穩步恢復,獎勵旅游與商務活動需求回升。線上與線下融合的“雙線會展”模式逐步常態化,數字化手段在觀眾邀約、展商匹配、活動傳播等環節滲透率提高。
(三)區域分布特征
行業區域集中度較高,長三角、珠三角、京津冀及成渝地區是主要承載區域。上海、北京、廣州、深圳、成都等城市展館設施完善、品牌展會聚集。與此二三線城市加快會展中心建設,區域競爭加劇,但也帶來部分場館利用率不足、同質化競爭等問題。
三、競爭格局分析
(一)市場參與者類型
行業競爭主體主要包括:國資背景的會展集團(如各地會展中心運營方及國有會展公司)、民營專業會展企業、外資會展機構(如勵展、法蘭克福展覽等在華機構)、互聯網平臺型企業以及場館運營管理公司。市場整體呈現“分散化、區域化、專業化”特征,頭部效應在品牌展會領域較為明顯。
(二)競爭要素
核心競爭要素由單一“辦展能力”向綜合服務能力轉變,包括:品牌展會資源與IP運營能力、場館及配套資源整合能力、數字化營銷與數據服務能力、專業化團隊與項目管理水平、政府與產業資源協同能力。擁有品牌展會和穩定客戶資源的頭部企業在議價能力和抗風險能力上具備優勢。
(三)行業集中度與整合趨勢
目前行業集中度仍偏低,但整合趨勢顯現。頭部國有會展集團通過并購、托管、品牌輸出等方式擴大布局;民營企業在細分行業展和專業會議領域形成差異化優勢;外資機構憑借國際品牌展會和全球網絡在高端展會領域保持競爭力。未來競爭將從“數量擴張”轉向“質量與品牌競爭”。
四、投資發展研究(2024-2029)
(一)投資機會
- 品牌展會IP:具備行業影響力與穩定參展商資源的品牌展會具有較強現金流與護城河,是并購與投資重點。
- 場館運營與智慧化改造:場館數字化、綠色化升級帶來運營效率提升與增值服務空間。
- 會展數字化服務:涵蓋線上展會平臺、觀眾數據管理、智能匹配、虛擬展廳等SaaS及綜合服務。
- 細分行業專業展:新能源、智能制造、醫療健康、消費升級等產業主題展會增長潛力較大。
- 會展目的地城市配套:商旅、酒店、交通、活動策劃等配套服務協同投資機會。
(二)主要風險
- 宏觀景氣度波動導致企業參展預算收縮;
- 區域場館供給過剩帶來的價格競爭與利用率風險;
- 展會同質化與品牌培育周期較長;
- 數字化投入回報不確定性;
- 政策與安全監管變化影響活動舉辦節奏。
(三)投資策略建議
建議投資者優先關注具備品牌展會資源、跨區域復制能力和數字化運營能力的頭部企業;對場館類資產保持審慎,重點考察區位、運營團隊與配套產業基礎;在數字化服務領域關注具備會展行業理解與技術交付能力的成長型企業;采用“品牌+運營+數字化”組合邏輯進行布局,并注重投后資源整合與品牌培育能力建設。
五、發展趨勢展望
2024-2029年,中國會議及展覽服務行業將呈現以下趨勢:一是品牌化與專業化加深,行業展會將進一步與產業集群融合;二是數字化與綠色化成為行業標準配置,“智慧會展”“低碳會展”加速落地;三是區域格局優化,城市間從場館競爭轉向服務生態競爭;四是國際化水平提升,出境辦展與引進國際品牌展會雙向發展;五是行業集中度逐步提高,并購整合與輕資產輸出成為擴張主要方式。
中國會議及展覽服務行業正處于恢復增長與結構升級并行的階段,市場空間廣闊但競爭趨于理性。把握品牌、運營與數字化三條主線,將是2024-2029年投資與發展的關鍵。
如若轉載,請注明出處:http://m.tomax360.cn/product/48.html
更新時間:2026-11-11 00:22:46